
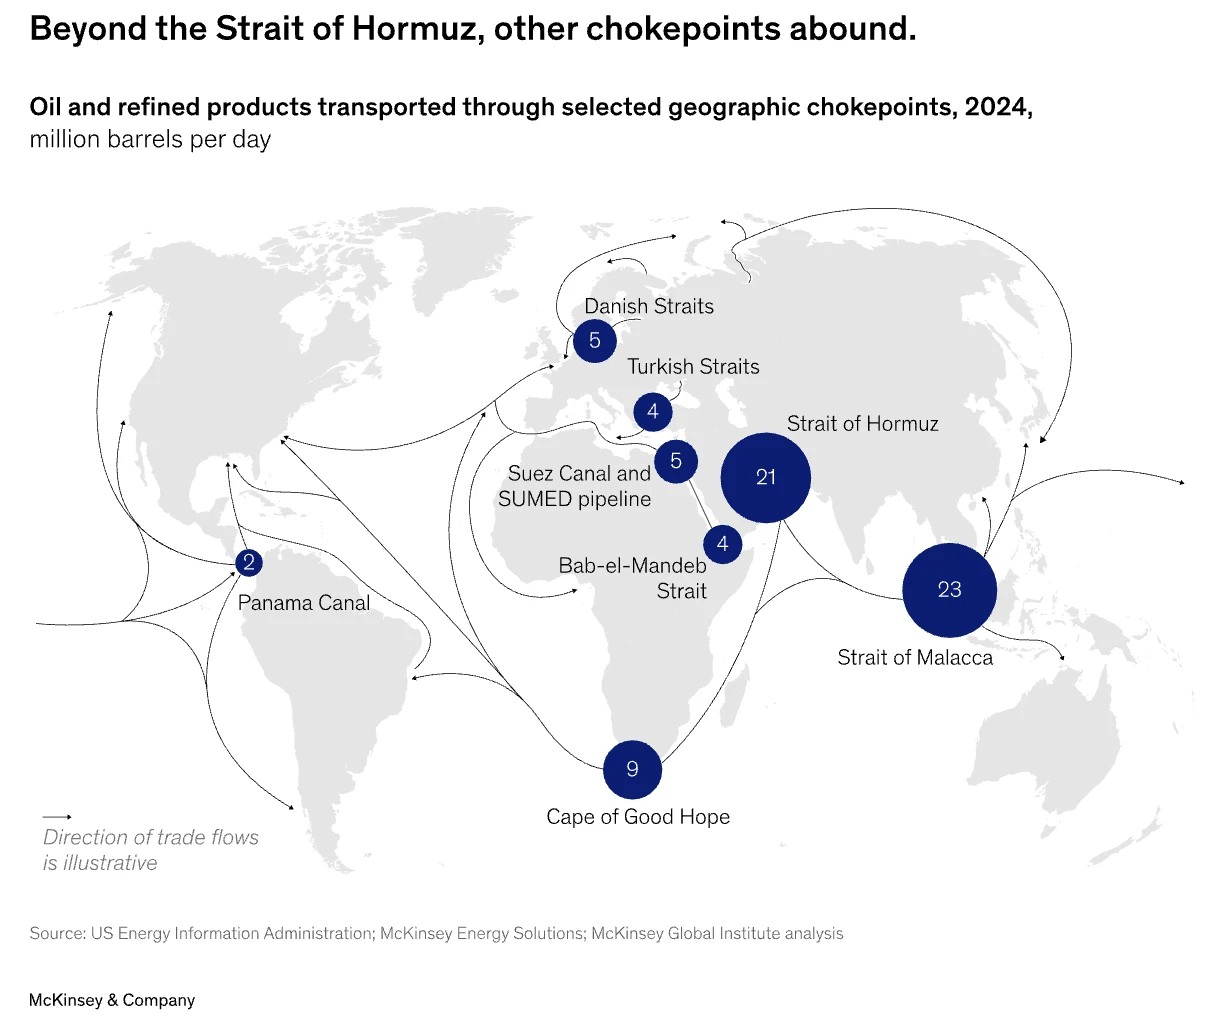
De energiecrisis rond de Straat van Hormuz in 2026 is de grootste verstoring van de wereldwijde olie- en gasvoorziening in decennia. Zelfs groter dan de oliecrisis van de jaren zeventig en ruim zes keer zo impactvol als de verstoring door de oorlog in Oekraïne.
Voor managers in transport, mobiliteit en logistiek is dit geen ver-van-mijn-bedshow: brandstofprijzen, beschikbaarheid en leveringszekerheid staan direct onder druk. McKinsey bracht het in kaart.
Wat is er gebeurd?
Ongeveer een vijfde van de wereldwijde olie- en lng-handel loopt normaal via de Straat van Hormuz. Op het hoogtepunt van de crisis viel zo'n 14% van de wereldwijde gecombineerde olie- en gasvoorziening weg. Dat is meer dan het dubbele van de oliecrisis van de jaren zeventig.
Toch bleek het systeem opvallend veerkrachtig: de economische schade blijft vele malen kleiner dan bij vergelijkbare schokken in het verleden.
Hoe is de klap opgevangen?
Drie mechanismen speelden een sleutelrol. Ten eerste omleidingen via pijpleidingen (zoals de Saudische Oost-West-pijpleiding) en extra productie elders, goed voor ongeveer 35% van het op te vangen tekort. Ten tweede is het aanspreken van strategische en commerciële voorraden (zoals de Amerikaanse Strategic Petroleum Reserve) goed voor zo'n 20%. Ten derde is er een daling van het olieverbruik zelf, verantwoordelijk voor de resterende 45%, deels doordat economieën minder energie-intensief zijn geworden en flexibeler kunnen schakelen, denk aan meer hogesnelheidstreinen en minder vliegverkeer in China.
Waarom dit relevant is voor logistiek
De wereldwijde handelsstromen zijn fors herschikt: China importeerde ruim 40% minder olie, terwijl de Verenigde Staten hun export met 20% verhoogden om Europa en Zuid-Korea te ondersteunen. Voor logistieke planners betekent dit onvoorspelbaarheid in aanvoerroutes en -tijden, naast hogere brandstofkosten die al hebben geleid tot een stijging van de wereldwijde inflatieverwachtingen.
De kwetsbare plekken
De schokdempers beginnen echter merkbaar uitgeput te raken. De Amerikaanse strategische reserve is gedaald tot historisch lage niveaus. Belangrijker nog voor de sector: de grootste druk zit inmiddels niet bij ruwe olie, maar bij de raffinagecapaciteit. Golfregio-raffinaderijen draaien fors lager, en voorraden van diesel en kerosine naderen in delen van Europa en de VS vijfjaarsminima. Omdat producten onderling niet uitwisselbaar zijn (diesel kan geen kerosine vervangen), kunnen lokale tekorten ontstaan ondanks schijnbaar comfortabele totale voorraden.
Structurele antwoorden: wat er nu al gebeurt
Naast de directe schokdempers zijn landen en bedrijven bezig hun blootstelling aan de Straat structureel te verkleinen. Onderzoek laat zien dat lopende en besproken maatregelen tegen 2030 tussen de 35% en 70% van de vooroorlogse doorvoer zouden kunnen compenseren, vooral via de aanleg van nieuwe omleidingspijpleidingen, die de reservecapaciteit rond de Straat mogelijk kunnen verdubbelen van 6,5 naar 13 miljoen vaten per dag.
Elektrificatie van wagenparken draagt ook bij, maar aanzienlijk minder: zo'n 3,5 miljoen vaten per dag aan olievraag tegen 2030, simpelweg omdat het vervangen van bestaande voertuigen en installaties tientallen jaren duurt. Voor logistieke bedrijven met eigen wagenparken is dit een belangrijk signaal: elektrificatie werkt, maar de omslag is traag en vraagt om vroegtijdige investeringsbeslissingen.
Voor de logistieke praktijk
Dit vraagt om scenariodenken: brandstofprijsvolatiliteit meenemen in kostprijsmodellen, alternatieve aanvoerroutes en brandstoftypen in gedachten houden, en rekening houden met mogelijke regionale schaarste in plaats van te vertrouwen op wereldwijde gemiddelden.
Vier vormen van flexibiliteit zijn volgens McKinsey waardevol: flexibiliteit in grondstoffen en leveranciers, flexibiliteit in productie- of overslaglocaties, logistieke flexibiliteit via alternatieve infrastructuur en havens, en contractuele flexibiliteit; bijvoorbeeld bestemmingsvrije contracten die aanpassing van leveringen tijdens een schok mogelijk maken.
De crisis is bovendien nog niet voorbij. Recente signalen zijn gemengd, met zowel herstel van de doorvoer als nieuwe dreigingen via de Rode Zee. En, er is de dreiging van een exportverbod op Amerikaanse diesel.
En er komt mogelijk een exportverbod op Amerikaanse diesel aan...
President Trump steunt een exportverbod op Amerikaanse diesel, bedoeld om de recordprijzen in de VS vóór de tussentijdse verkiezingen te drukken. Of het er komt, is onzeker: zijn regering onderzoekt het nog en de olie-industrie is tegen. Voor Europa zou een verbod hard aankomen. Europa is netto-importeur en is juist sterker afhankelijk geworden van de VS, sinds aanvoer uit het Midden-Oosten en Rusland grotendeels is weggevallen.
Analisten verwachten dan een biedingsstrijd met andere importlanden en een verdere prijsstijging. In Nederland kost diesel al ruim €2,80 per liter. Het probleem is geen olietekort, maar een tekort aan raffinagecapaciteit. Nederlandse raffinaderijen profiteren, maar consumenten niet, omdat de prijs internationaal tot stand komt.
Nedcargo-topman Diederik-Jan Antvelink ziet de transportsector als veerkrachtig, dankzij dieselclausules met klanten: ‘Als je zulke afspraken niet maakt, dan heb je eigenlijk niks te zoeken in het transport.’ Experts waarschuwen dat doorberekenen grenzen heeft: uiteindelijk zullen ook vrachtwagens vaker stilstaan.
De les is duidelijk
De energietransitie en diversificatie van brandstofbronnen (waaronder de elektrificatie van wagenparken) zijn niet alleen klimaatvraagstukken, maar ook strategieën om logistieke ketens weerbaarder te maken tegen dergelijke geopolitieke schokken. Bedrijven die nu al scenario's doorrekenen en flexibiliteit inbouwen in hun aanvoerketens, staan er bij de volgende verstoring aantoonbaar beter voor.
Van de regen in de drup?
Van diesel naar elektrisch is overigens geen simpel rekensommetje. Met diesel betaalt iedereen dezelfde prijs, en dat gelijke speelveld verdwijnt. Het draait niet langer om TCO-parity maar om energy-parity: wie rijdt op goedkope, betrouwbare stroom en wie niet?
Grote vervoerders bouwen eigen laadpleinen, wekken zelf op, betalen nauwelijks energiebelasting, onderhandelen direct en maken gebruik van subsidies en ERE-regels. Kleine vervoerders betalen de hoofdprijs en maken zich zorgen over onzekere, sterk fluctuerende energiekosten. Zero-emissiezones en netcongestie vergroten die kloof.
Toch zijn er oplossingen: stroom delen met buren, 's nachts laden, batterijopslag, collectieve laadpleinen en non-firm aansluitingen. Energie is daarmee geen technische voetnoot, maar een strategische pijler, en dat vraagt om een Chief Energy Officer. Wie nu gaat rekenen, investeren en samenwerken, bepaalt de nieuwe logistieke concurrentiestrijd.
Bron: McKinsey
Ondersteund door ClaudeAI
Deel uw ervaringen op ManagementSite
Wij zijn altijd op zoek naar ervaringen uit de praktijk, wat werkt wel, wat niet.
SCHRIJF MEE >>
Als u 3 of meer artikelen per jaar schrijft, ontvangt u een gratis pro-abonnement twv €200,--